「自動車保険の更新案内が届いたけれど、去年より高くなっている……」
「ガソリン代も車検代も負担が大きい。保険料くらい安くできないだろうか?」
そんな悩みを抱えていませんか?
私は自動車業界に40年以上携わり、整備士として3万台以上の車を点検・整備してきました。自動車販売や営業にも携わってきた経験があります。
車を長く維持するには、故障を防ぐことだけでなく、毎年かかる固定費を見直すことも大切です。
なかでも自動車保険は、補償内容や契約条件を見直すことで、保険料を抑えられる可能性があります。
ただし、安さだけを優先して必要な補償を削るのはおすすめできません。
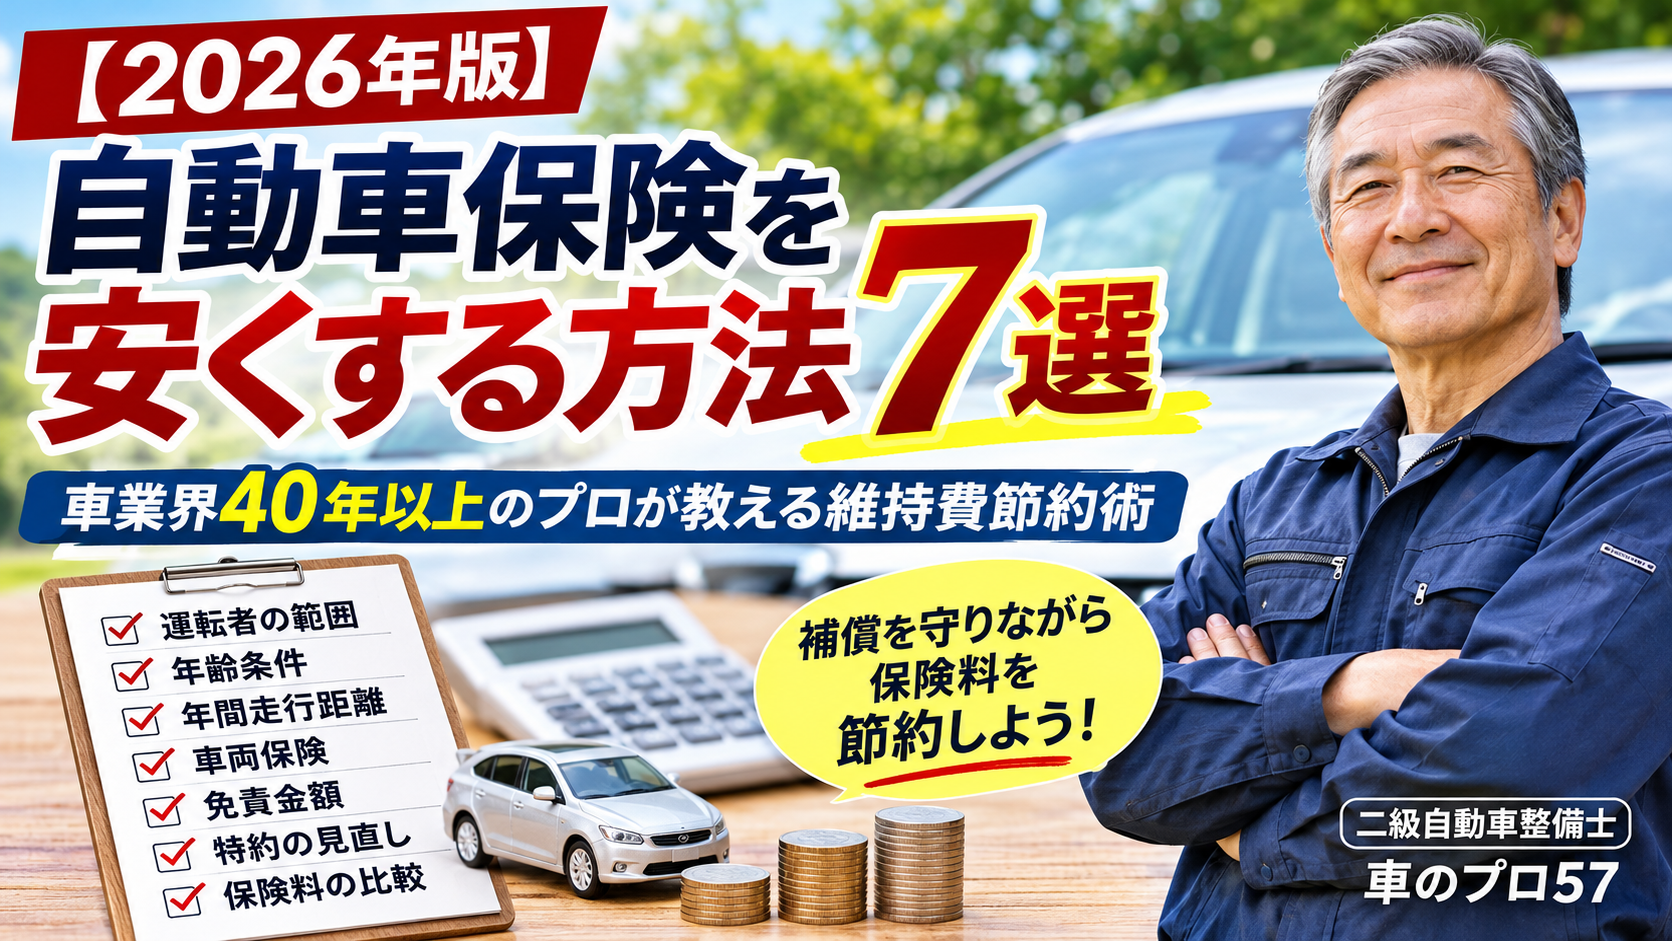
この記事では、自動車保険を見直す7つの方法と、失敗しないための注意点を分かりやすく解説します。
自動車保険は見直すだけで安くなる?
結論から言えば、同じ車・同じ運転者でも、契約条件や保険会社によって保険料が変わることがあります。
自動車保険の保険料には、主に次の条件が関係します。
- 運転者の年齢
- 運転する人の範囲
- ノンフリート等級
- 車種や型式
- 年間走行距離
- 車の使用目的
- 車両保険や特約の内容
例えば、以前は家族全員が運転していた車でも、現在は夫婦しか運転しない場合、運転者の範囲を見直すことで保険料が下がる可能性があります。
また、同じ補償内容でも保険会社ごとに保険料が異なることがあります。
まずは現在の契約内容を確認することが第一歩です。
現在の保険料を比較してみたい方へ
自動車保険の一括見積もりサービス「インズウェブ」なら、複数の保険会社の見積もりを無料で比較できます。
見積もりを取ったからといって、必ず保険に加入する必要はありません。

「広告・PR」
※保険料や見積もり対象となる会社は、契約条件などによって異なります。
自動車保険を安くする7つの方法
1. 運転者の範囲を見直す
最初に確認したいのが、誰が車を運転するのかという点です。
自動車保険には、本人限定や本人・配偶者限定など、運転者の範囲を限定できる商品があります。
例えば、子どもが独立して夫婦しか運転しなくなった場合、運転者限定を変更することで保険料を節約できる可能性があります。
ただし、限定された範囲以外の人が運転すると、事故の際に補償されない場合があります。
家族構成や車の使い方に合った条件を選びましょう。
2. 運転者の年齢条件を確認する
年齢条件も保険料に影響します。
保険会社や商品によって異なりますが、21歳以上、26歳以上、35歳以上などの区分があります。
例えば、子どもが以前は20歳で車を運転していたものの、現在は26歳以上になっている場合、年齢条件を変更できる可能性があります。
ただし、年齢条件が適用される運転者の範囲にはルールがあります。
特に、同居の子どもと別居の子どもでは扱いが異なる場合があるため、保険会社に確認してください。
3. 年間走行距離を正しく設定する
年間走行距離に応じて保険料が変わる自動車保険もあります。
例えば、退職や転職によって通勤で車を使わなくなった場合、以前より走行距離が短くなっているかもしれません。
その場合、走行距離区分を見直すことで保険料が変わる可能性があります。
ただし、実際より少ない距離を申告するのは禁物です。
保険会社ごとに過去の実績や今後の予想距離など、申告方法が異なるため、正確に申告しましょう。
4. 車両保険の内容を見直す
自動車保険の中でも、保険料に大きく影響することがあるのが車両保険です。
車両保険は、自分の車が事故などで損傷した際の修理費用を補償するものです。
ただし、車が古くなって車両保険金額が低くなった場合、保険料と補償内容のバランスを見直す余地があります。
私が整備士としてお伝えしたいのは、古い車だからといって、必ずしも修理費が安いわけではないということです。
年式の古い車でも、事故によって高額な修理費が必要になる場合があります。
車両保険を外すかどうかは、車の価値だけでなく、貯蓄状況や車を失った場合の生活への影響まで考えて判断してください。
5. 免責金額を見直す
免責金額とは、車両保険などを使う際に自分で負担する金額のことです。
一般的に、免責金額を高く設定すると保険料が下がる場合があります。
ただし、事故が起きた際の自己負担は増えます。
例えば、免責金額を5万円に設定した契約では、対象となる修理費のうち5万円を自分で負担するケースがあります。
保険料の差額と、事故時に無理なく負担できる金額を比較して決めましょう。
6. 不要な特約や重複補償を確認する
自動車保険には、さまざまな特約があります。
見直したい代表例は次のとおりです。
- 弁護士費用特約
- 個人賠償責任に関する特約
- ファミリーバイク特約
- ロードサービス関連の補償
- 人身傷害などの補償範囲
これらは役立つ補償ですが、家族が別の保険で同様の補償に加入している場合、重複している可能性があります。
ただし、似た名前の特約でも補償範囲が違うことがあります。
単純に解約するのではなく、保険会社に内容を確認しましょう。
7. 複数の保険会社で同じ条件の見積もりを取る
最後に、私が特におすすめしたい方法が、複数社の保険料を比較することです。
自動車保険は保険会社によって保険料やサービス内容が異なります。
同じ車でも、運転者の年齢や年間走行距離、補償内容などによって、保険会社ごとの見積もりに差が出る場合があります。
比較する際は、次の項目をできるだけ同じ条件にそろえてください。
- 対人・対物賠償の保険金額
- 人身傷害補償の内容
- 車両保険の有無と補償範囲
- 免責金額
- 運転者の範囲と年齢条件
- 必要な特約
同じ条件で比較しないと、安くなった理由が補償の縮小だったということもあります。
保険会社を変更すると等級はどうなる?
「保険会社を乗り換えると、これまでの等級が無駄になるのでは?」
そんな心配をする方もいると思います。
自動車保険のノンフリート等級は、原則として他の保険会社へ引き継ぐことができます。
ただし、引き継ぎには契約の始期日や保険会社などの条件があります。
一般的には、前契約の満期日や解約日の翌日から7日以内に新しい契約を開始する必要があり、例外的な取り扱いもあります。
保険の空白期間を作らないよう、乗り換え時期には十分注意してください。
自動車保険で安さだけを追求してはいけない理由
ここは、車に長年携わってきた立場から強くお伝えしたい部分です。
自動車保険は、安ければよいというものではありません。
例えば、対人・対物賠償の補償が不十分な場合、大きな事故を起こした際に高額な賠償を自分で負担しなければならない可能性があります。
私は対人賠償・対物賠償について、原則として無制限の補償を検討することをおすすめします。
また、事故対応、修理時のサポート、ロードサービスなども重要です。
節約するべきなのは不要な保険料であって、必要な安心ではありません。
自動車保険を見直すなら、まず無料比較から
ここまで紹介した7つの方法を実践するには、現在の契約と他社の見積もりを比較することが大切です。
「どの保険会社が安いのか分からない」
「1社ずつ調べるのは面倒」
そのような方には、自動車保険一括見積もりサービスが選択肢になります。
インズウェブの特徴
- 無料で複数の自動車保険を比較できる
- 保険料や補償内容を比較して検討できる
- 見積もり後に必ず契約する必要はない
- 車両情報や現在の契約情報を使って申し込める
保険会社や見積もり可能な件数は、利用条件によって異なります。
今の自動車保険、本当に自分に合っていますか?
毎年同じ保険会社で更新している方も、一度ほかの保険会社と比較してみる価値があります。
インズウェブなら、複数社の保険料と補償内容を無料で比較できます。
保険を乗り換える必要はありません。今の契約が自分に合っているか確認するだけでも利用できます。
更新前に、まずは同じ補償条件で保険料を比較してみましょう。

「広告・PR」
※見積もりには氏名や車両情報などの入力が必要です。各社からの案内方法や個人情報の取り扱いについては、申込画面で確認してください。
よくある質問
Q. 自動車保険は毎年見直した方がよい?
更新案内が届いたタイミングは、契約内容を確認する良い機会です。
家族構成や走行距離などが変わっていなくても、他社の保険料と比較することで、現在の契約が自分に合っているか確認できます。
Q. 一括見積もりを利用したら、必ず保険を乗り換える必要がある?
いいえ。見積もりを取ることと、保険に加入することは別です。
比較した結果、現在の保険を継続するという判断もできます。
Q. 古い中古車なら車両保険は不要?
一概には言えません。
車の価値、修理費、買い替えに必要な資金、事故時の自己負担能力によって判断が異なります。
車両保険を外した場合に、万一の損害を自己負担できるか考えましょう。
Q. 保険料はどれくらい安くなる?
車種、等級、運転者条件、現在の契約、比較先によって異なります。
必ず安くなるわけではありません。補償内容をそろえて実際の見積もりで確認してください。
まとめ|自動車保険は補償を守りながら節約しよう
自動車保険を安くするには、次の7つの方法があります。
- 運転者の範囲を見直す
- 運転者の年齢条件を確認する
- 年間走行距離を正しく設定する
- 車両保険の内容を見直す
- 免責金額を見直す
- 不要な特約や重複補償を確認する
- 複数の保険会社を比較する
ガソリン代や車検費用が家計の負担になる中、自動車保険の見直しも維持費を抑える方法の一つです。
大切なのは、事故のときに必要な補償を維持しながら、自分に合った保険を選ぶことです。
まずは現在の保険証券を確認し、更新前に一度比較してみてはいかがでしょうか。
この記事を書いた人|車のプロ57
自動車業界40年以上。国家資格の二級自動車整備士。これまで3万台以上の車の点検・整備に携わり、自動車営業も経験してきました。
整備・販売現場で培った経験をもとに、中古車選びや故障予防、車の維持費節約について分かりやすく解説しています。
※この記事にはアフィリエイト広告が含まれます。保険料・補償内容・契約条件は各保険会社や契約内容によって異なります。最終的な契約判断は各社の重要事項説明書・約款をご確認ください。
参考情報
- 日本損害保険協会「自動車保険の重要事項説明」
- JAF「自動車保険の等級制度の仕組みは?」
- 三井住友海上「自動車保険の保険料に関わる条件」
- SBIの保険比較インズウェブ公式サイト
コメント